Laisser une grosse somme dormir sur votre compte courant paraît rassurant. Mauvaise idée : non rémunéré, il s’érode sous l’effet de l’inflation. Voici pourquoi, combien laisser, et où placer le reste pour protéger — et faire travailler — votre argent.
Un compte courant sert à payer le quotidien, pas à épargner. Il ne génère aucun intérêt, contrairement aux livrets réglementés ou à l’assurance-vie en fonds en euros. Résultat : votre argent stagne pendant que les prix montent. Avec une inflation de 6 %, 10 000 € “placés” sur un compte courant perdent 600 € de valeur réelle en un an. Autrement dit, vous ne voyez pas la somme baisser, mais votre pouvoir d’achat recule bel et bien.
Articles suggérés
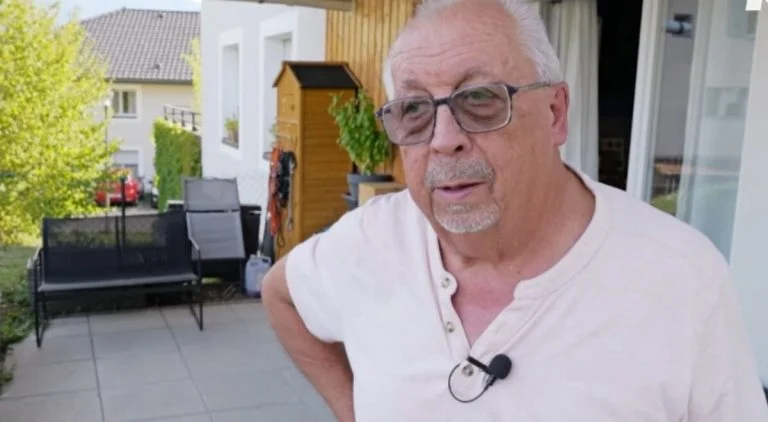
Budget 2027: Richard, 81 ans et 2 600 € de pension, se sent visé
À 81 ans, Richard Guibert, ancien directeur de centres socioculturels, touche environ 2 600 € de pension après 46 ans de carrière. Installé dans…